 ОЦИФРУЙ!
Лавина или снежный ком: какой метод погашения долгов выбрать
Когда долгов несколько, сложнее всего решить, какой гасить первым. Для этого есть два известных метода: лавина и снежный ком. Оба предполагают одно и то же: платить минимум по всем долгам, а всё, что остаётся, направлять на один выбранный. Разница только в выборе того самого долга.
Ниже разберём оба метода на цифрах и посмотрим, насколько они на самом деле отличаются. Это общая информация, а не финансовая рекомендация: условия ваших договоров могут быть другими.
В чём разница
Снежный ком. Сначала закрываете самый маленький долг по остатку, потом следующий по размеру, и так далее. Первые победы приходят быстро, что помогает не бросить.
Лавина. Сначала закрываете долг с самой высокой процентной ставкой, потом следующий по ставке. Это экономит на процентах, но первый результат может прийти не скоро.
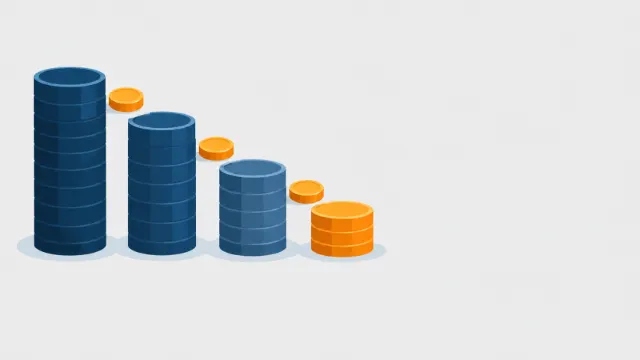
Общий механизм один. Все платежи по долгам складываются в один фиксированный месячный платёж. Когда какой-то долг закрыт, его платёж не уходит в карман, а добавляется к следующему. Поэтому темп погашения растёт, как снежный ком или лавина.
Пример на трёх долгах
Условные цифры. Платить на долги вы можете 15 000 ₽ в месяц.
Минимальные платежи вместе дают 12 000 ₽, значит, 3 000 ₽ в месяц свободны. Проценты за первый месяц: 60 000 × 30% / 12 = 1 500 ₽ по карте, 150 000 × 18% / 12 = 2 250 ₽ по кредиту, 25 000 × 24% / 12 = 500 ₽ по займу. Всего 4 250 ₽ из 15 000 ₽ уходит на проценты.
Порядок закрытия:
Расчёт по месяцам (проценты начисляются ежемесячно на остаток, платежи в конце месяца) даёт такой результат:
Лавина: первый долг закрыт на 12-м месяце, все долги на 19-м, проценты 41 007 ₽
Разница в переплате: 731 ₽
Результат неожиданный для многих. Оба метода закрывают последний долг в один и тот же месяц, а разница в переплате составляет около 700 ₽ при общей сумме процентов более 41 000 ₽. При этом снежный ком закрывает первый долг на полгода раньше.
Почему разница получилась такой маленькой
Две причины. Во-первых, ставки в нашем примере различаются не очень сильно: от 18% до 30%. Во-вторых, самый большой долг (150 000 ₽) стоит дешевле остальных. Его в любом случае закрываем последним, и он тянет весь срок.
Когда лавина заметно выигрывает
Разница вырастает, если у самого дорогого долга большой остаток и ставка сильно выше остальных. Тогда каждый месяц, пока он не закрыт, съедает больше процентов. Если вы видите, что ставка по одному долгу вдвое выше, чем по другим, лавина обычно выгоднее.
Когда лучше снежный ком
Если ставки близки, а остатки сильно различаются, разница в переплате небольшая, и важнее становится мотивация. Каждый закрытый долг это меньше платежей, меньше напоминаний и ощущение прогресса. Для многих людей это решающее: метод, который вы бросите на третьем месяце, хуже любого оптимального.
Возможен и гибрид: закрыть сначала самый маленький долг ради быстрого результата, а дальше идти по ставке. Универсальной формулы нет. Это практический ориентир, а не закон.
Что важно проверить до начала
Договоры и условия досрочного погашения. В некоторых договорах есть ограничения или порядок уведомления о досрочном погашении. Прежде чем вносить больше обязательного платежа, прочитайте условия, а при сомнениях задайте вопрос банку или юристу.
Все ли проценты вы учли. Ставка в договоре и реальная стоимость кредита могут различаться из-за комиссий и страховок.
Хватает ли денег на проценты. Если ваш платёж меньше начисляемых процентов, долг растёт, и никакой метод не поможет. Тогда стоит обсудить с банком изменение условий, а не перераспределять платежи.
Четыре типичные ошибки
Платят только минимум. Тогда долги закрываются очень долго, а переплата максимальна.
Освободившийся платёж тратят на другое. Весь смысл методов в том, чтобы платёж от закрытого долга шёл на следующий.
Берут новый долг, чтобы закрыть старый. Если у нового ставка выше или есть комиссии, вы теряете выгоду.
Не считают заранее. Без расчёта вы не знаете ни срока, ни переплаты, ни того, какой метод лучше именно для вас.
Как считать и не сбиться
Для расчёта вам нужны для каждого долга остаток, ставка и минимальный платёж, а также сумма, которую вы готовы платить в месяц. Дальше расчёт можно сделать в таблице или в сервисе. Главное, пересчитывать, когда меняется платёж или закрывается долг.
Частые вопросы
Что такое метод лавины?
Это способ погашения, при котором все лишние деньги направляются на долг с самой высокой процентной ставкой. Остальные долги платятся по минимуму.
Что такое метод снежного кома?
Это способ, при котором сначала закрывается самый маленький долг по остатку. Освободившийся платёж добавляется к следующему по размеру.
Какой метод выгоднее?
По переплате лавина выгоднее или равна. Но разница часто небольшая, особенно когда ставки близки. Если мотивация важнее, выбирайте снежный ком.
Можно ли комбинировать методы?
Можно. Например, закрыть самый маленький долг ради быстрого результата, а затем идти по убыванию ставки. Главное, чтобы платёж от закрытого долга не терялся.
Что делать, если не хватает денег на минимальные платежи?
Рассчитывать методы бесполезно, пока бюджет не сходится. Стоит обсудить с банком изменение условий или обратиться к юристу или финансовому консультанту, чтобы разобрать вашу ситуацию.